Rechnung mit Differenzbesteuerung für Autohändler: §25a UStG richtig abgerechnet
Bei der Differenzbesteuerung nach §25a UStG zahlen Sie Umsatzsteuer nur auf die Marge, und auf der Rechnung steht keine Umsatzsteuer, sondern der Pflichthinweis Gebrauchtgegenstände/Sonderregelung. In wagenpuls ergibt sich der Steuerfall aus dem Ankauf, die Kalkulation rechnet 19/119 aus der Marge, und die Rechnung trägt den Hinweis von selbst.
Im Paket enthalten, ab 19,90 € im Monat netto, monatlich kündbar.
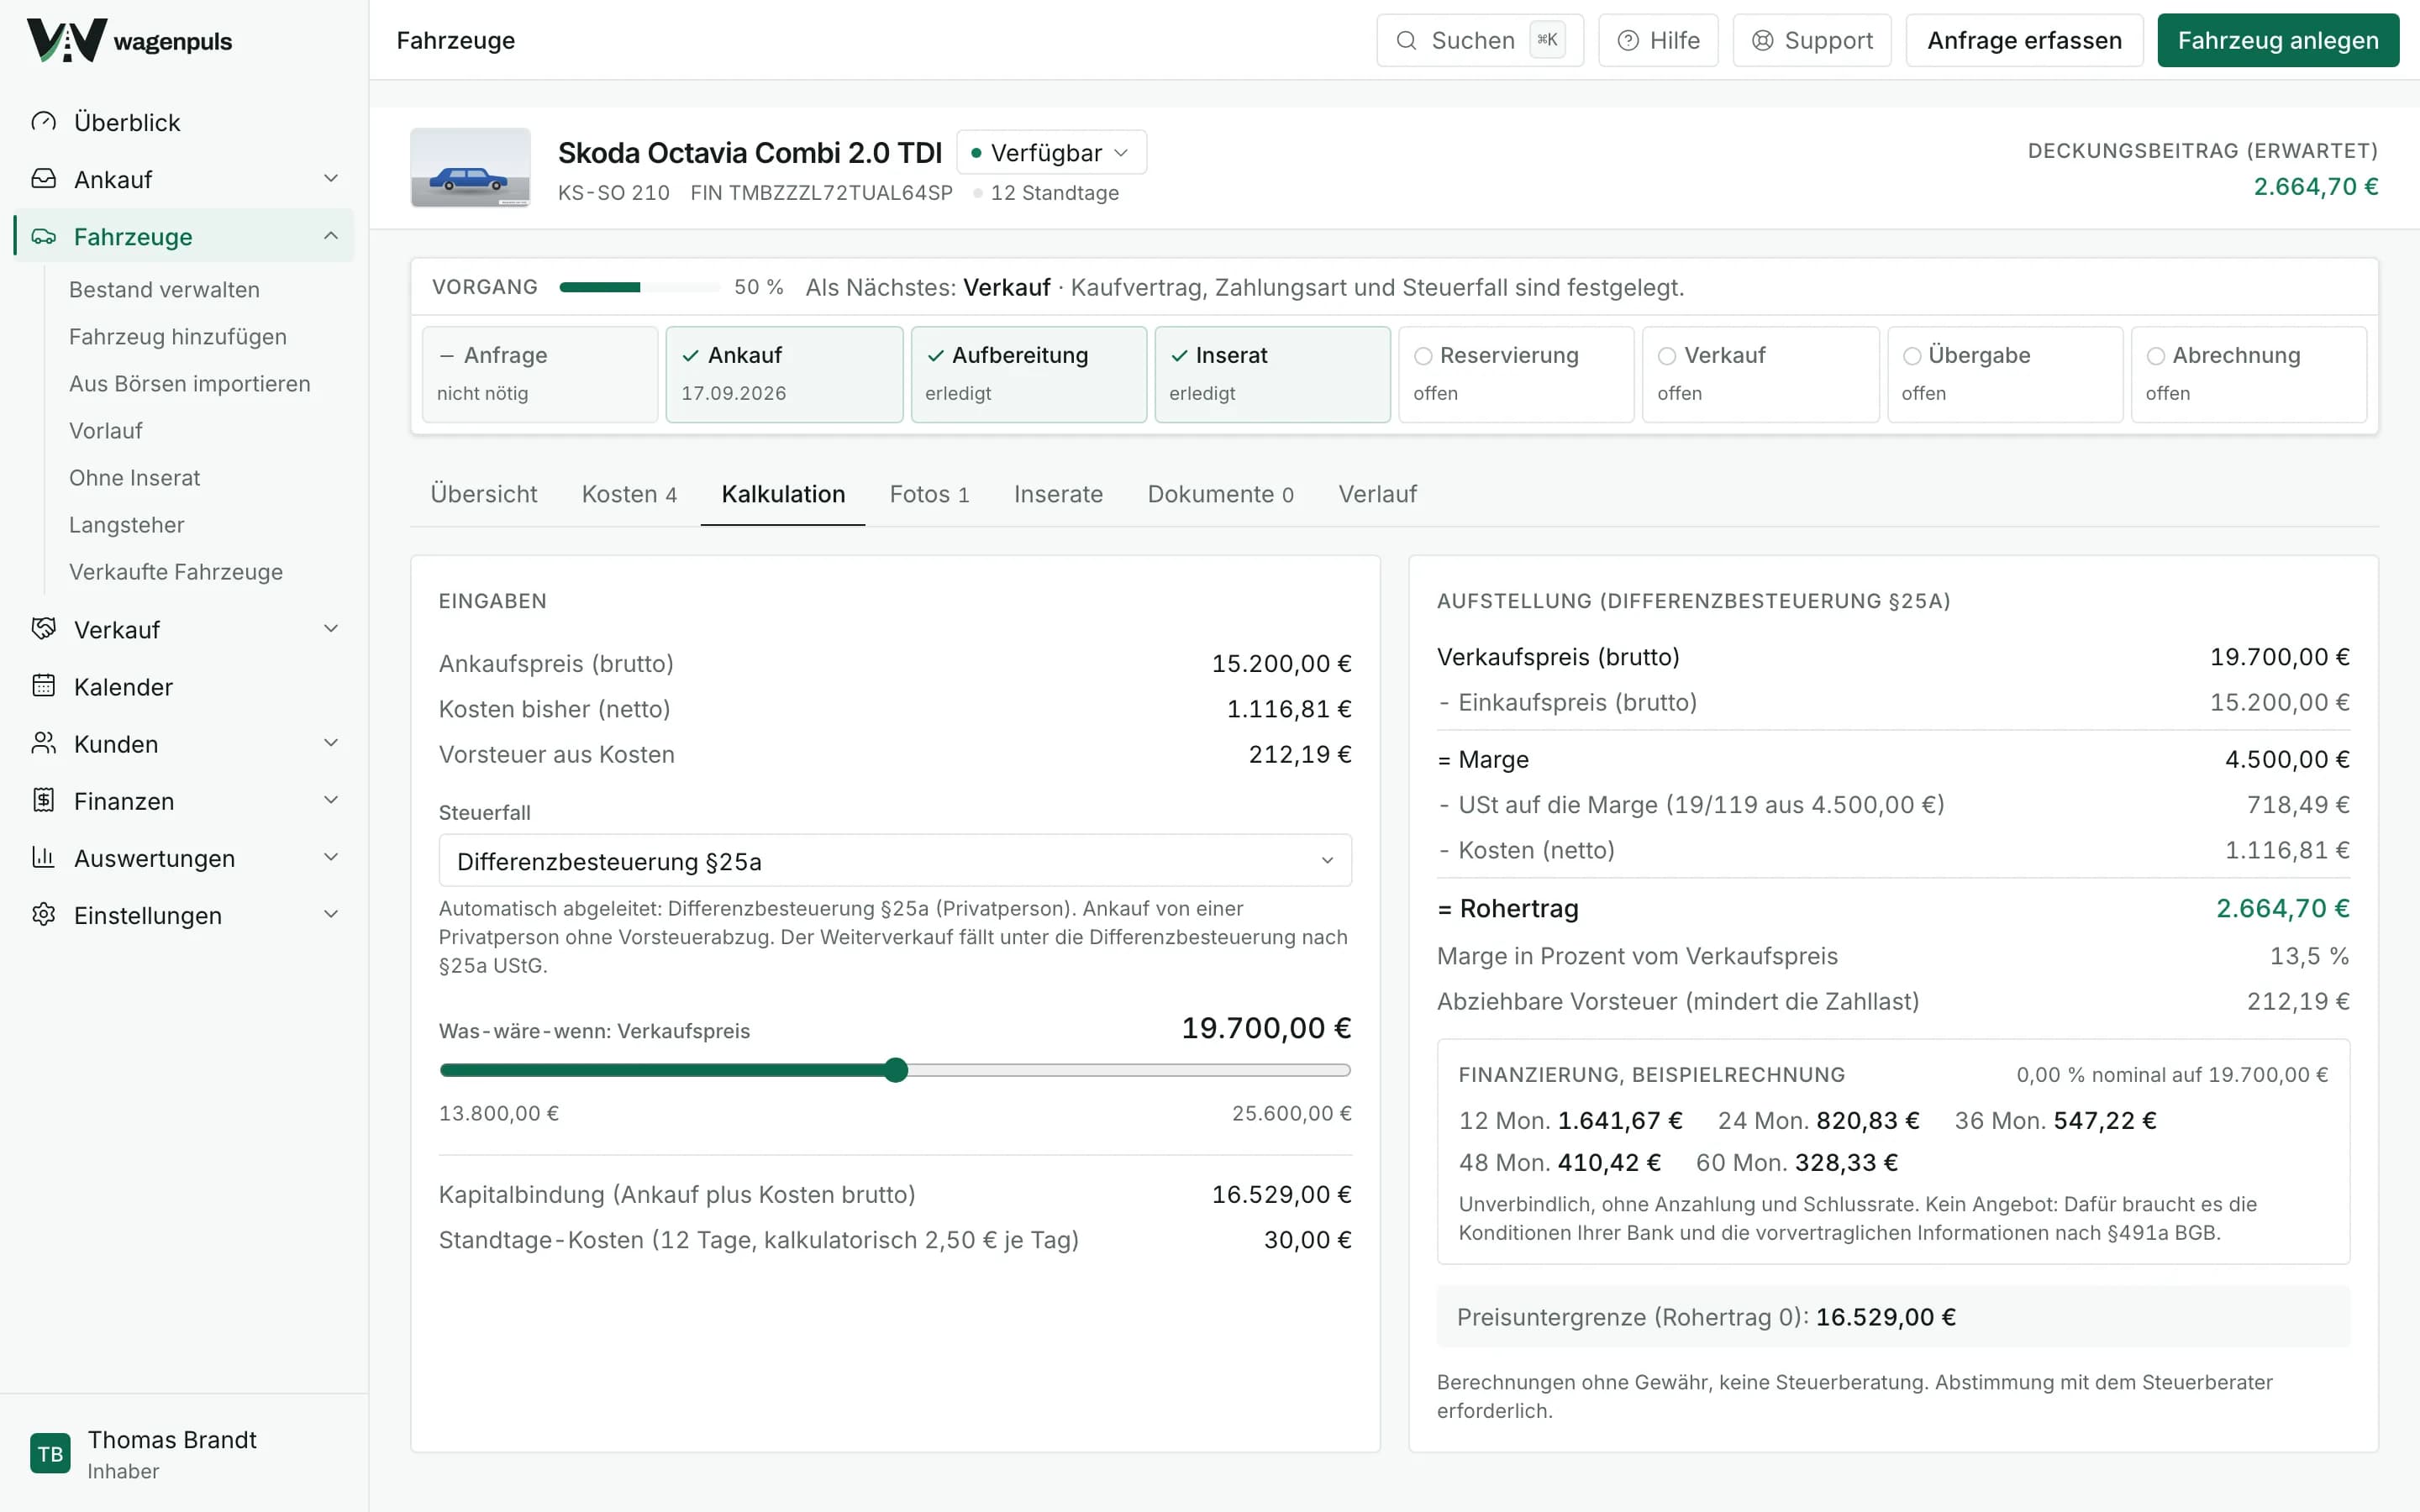
- Steuerfall aus der Einkaufsart abgeleitet, je Fahrzeug änderbar
- Umsatzsteuer gleich 19/119 der Marge, nie negativ
- Pflichthinweis auf der Rechnung, kein Steuerausweis
- Sperre, wenn §25a für das Fahrzeug nicht zulässig ist
- Differenz- und Regelumsätze getrennt in Vorschau und DATEV
Was ist die Differenzbesteuerung?
Die Differenzbesteuerung ist eine Sonderregelung für Wiederverkäufer: Umsatzsteuer fällt nicht auf den ganzen Verkaufspreis an, sondern nur auf die Differenz zwischen Verkaufspreis und Einkaufspreis. Bemessungsgrundlage ist diese Marge ohne die darin enthaltene Steuer. Beim Steuersatz von 19 Prozent rechnet man die Umsatzsteuer deshalb mit dem Faktor 19/119 aus der Marge heraus.
Die Voraussetzungen nach §25a UStG: Sie handeln gewerbsmäßig mit Fahrzeugen, haben das Fahrzeug im Gemeinschaftsgebiet eingekauft, und beim Einkauf wurde keine Umsatzsteuer geschuldet oder der Lieferer hat selbst nach §25a abgerechnet. Das ist der Regelfall beim Ankauf von einer Privatperson, von einem Kleinunternehmer oder von einem Händler, der seine Rechnung mit dem Hinweis auf die Sonderregelung stellt.
Ausgeschlossen ist sie, wenn Sie das Fahrzeug mit ausgewiesener Umsatzsteuer gekauft und den Vorsteuerabzug genutzt haben oder wenn es steuerfrei aus einem anderen EU-Land kam. Dann gilt die Regelbesteuerung mit 19 Prozent auf den Nettopreis. Welche Herkunft zu welchem Fall führt, steht unter Differenz- oder Regelbesteuerung.
Ein Beispiel mit Zahlen
Sie kaufen einen Gebrauchtwagen von einer Privatperson für 8.000 Euro, lassen ihn für 500 Euro netto aufbereiten und verkaufen ihn für 10.380 Euro:
- Verkaufspreis 10.380,00 Euro minus Einkaufspreis 8.000,00 Euro ergibt eine Marge von 2.380,00 Euro
- Umsatzsteuer: 2.380,00 Euro mal 19 geteilt durch 119 ergibt 380,00 Euro
- Bemessungsgrundlage: 2.380,00 Euro minus 380,00 Euro ergibt 2.000,00 Euro
- Rohertrag: 2.380,00 Euro minus 380,00 Euro Steuer minus 500,00 Euro Aufbereitung ergibt 1.500,00 Euro
Warum senken die Kosten die Steuer nicht?
Die Bemessungsgrundlage ist ausschließlich die Differenz aus Verkaufspreis und Einkaufspreis. Die 500 Euro Aufbereitung aus dem Beispiel zählen für Ihren Gewinn, nicht für die Steuer. Wer beides vermischt, kalkuliert eine Marge, die es nicht gibt. Die Vorsteuer aus der Rechnung für die Aufbereitung dürfen Sie trotzdem ziehen, sie mindert Ihre Zahllast getrennt.
Zum Vergleich: Wäre der ganze Preis regelbesteuert, steckten in 10.380 Euro 1.657,31 Euro Umsatzsteuer. Verkaufen Sie unter Einkaufspreis, fällt keine Umsatzsteuer an. Den Verlust verrechnen Sie aber nicht mit der Marge eines anderen Fahrzeugs, denn bei Fahrzeugen gilt die Einzeldifferenz: Jedes Fahrzeug wird für sich betrachtet. Die Gesamtdifferenz über einen Zeitraum erlaubt das Gesetz nur für Gegenstände bis 750 Euro Einkaufspreis (§25a Abs. 4 UStG).
Was muss auf der Rechnung stehen?
Auf einer Rechnung mit Differenzbesteuerung darf keine Umsatzsteuer gesondert ausgewiesen werden (§14a Abs. 6 UStG). Vorgeschrieben ist stattdessen die Angabe Gebrauchtgegenstände/Sonderregelung. Wer trotzdem Steuer ausweist, schuldet sie zusätzlich (§14c UStG), bis die Rechnung berichtigt ist.
Den Pflichthinweis setzt wagenpuls aus dem Steuerfall des Fahrzeugs, nicht aus einem Freitext: Gebrauchtgegenstände/Sonderregelung gemäß §25a UStG, dazu der Satz, dass kein Ausweis der Umsatzsteuer erfolgt. Widerspricht ein zusätzlicher Hinweistext dem Steuerfall, meldet die Software das. Die übrigen Pflichtangaben kommen aus Firmen- und Fahrzeugdaten, siehe Rechnung schreiben.
Der Käufer kann aus einer solchen Rechnung keine Vorsteuer ziehen, auch nicht als Unternehmer. Will ein Geschäftskunde den Vorsteuerabzug, können Sie für diese eine Lieferung auf §25a verzichten und regelbesteuert abrechnen (§25a Abs. 8 UStG).
Was prüft die Software?
Beim Ankauf wählen Sie die Einkaufsart, und daraus schlägt wagenpuls den Steuerfall vor: Privatperson, Kleinunternehmer und Händler mit §25a-Hinweis ergeben Differenzbesteuerung, ein Einkauf mit ausgewiesener Umsatzsteuer oder aus dem EU-Ausland ergibt Regelbesteuerung. Den Vorschlag können Sie je Fahrzeug ändern.
Kombinationen, die steuerlich nicht zulässig sind, sperrt die Software mit der Warnung §25a nicht zulässig. Ein Fahrzeug, bei dessen Einkauf Sie Vorsteuer gezogen haben, lässt sich also nicht nach §25a weiterverkaufen. Bei negativer Marge zeigt die Kalkulation den Verlust und setzt die Steuer auf null.
Im Reiter Kalkulation sehen Sie die Rechnung offen: Verkaufspreis, Einkaufspreis, Marge, Umsatzsteuer aus der Marge, Kosten, Rohertrag und die Preisuntergrenze. Ziehen Sie am Regler für den Verkaufspreis, rechnet alles mit.
Von der Rechnung bis zum Steuerberater
Die Umsatzsteuer-Vorschau unter Finanzen stellt differenzbesteuerte und regelbesteuerte Umsätze getrennt auf, mit Bemessungsgrundlage und Steuer je Monat, wie es §25a für die Aufzeichnungen verlangt. Das Kfz-Handelsbuch führt Einkauf und Verkauf je Fahrzeug.
Der Steuerfall wirkt auch über die Rechnung hinaus. Der Kaufvertrag bekommt den passenden Umsatzsteuerhinweis aus den Textbausteinen, und bei mobile.de geht die Anzeige eines differenzbesteuerten Fahrzeugs ohne Umsatzsteuerausweis hinaus. Verkaufen Sie ins Ausland, schlägt die Software beim Abschluss anhand des Käufers vor, ob eine steuerfreie Lieferung infrage kommt, und sagt, was das für §25a bedeutet.
Im DATEV-Buchungsstapel stehen Differenzumsätze getrennt nach Einkaufsanteil und Marge auf eigenen Erlöskonten, siehe E-Rechnung und DATEV-Export. Auch die E-Rechnung geht ohne Steuerbetrag und mit dem Pflichthinweis hinaus. Alle Berechnungen sind ohne Gewähr und ersetzen keine Steuerberatung; stimmen Sie Ihre Einstellungen mit Ihrem Steuerberater ab.
Häufige Fragen
- Wie berechne ich die Umsatzsteuer bei der Differenzbesteuerung?
- Sie ziehen den Einkaufspreis vom Verkaufspreis ab und nehmen die Marge mal 19 geteilt durch 119. Bei 2.380 Euro Marge sind das 380 Euro Umsatzsteuer, die Bemessungsgrundlage beträgt 2.000 Euro. In wagenpuls steht diese Rechnung je Fahrzeug im Reiter Kalkulation.
- Senken Reparatur- und Aufbereitungskosten die Umsatzsteuer?
- Nein. Bemessungsgrundlage ist nur die Differenz aus Verkaufspreis und Einkaufspreis. Die Kosten mindern Ihren Rohertrag, nicht die Steuer. Die Vorsteuer aus den Kostenbelegen ziehen Sie getrennt.
- Darf ich bei §25a die Umsatzsteuer auf der Rechnung ausweisen?
- Nein. Bei der Differenzbesteuerung darf die Umsatzsteuer nicht gesondert ausgewiesen werden. Wer mehr ausweist, als er auf die Marge schuldet, schuldet den Mehrbetrag nach §14c Abs. 1 UStG zusätzlich, bis die Rechnung berichtigt ist.
- Kann ich ein Fahrzeug mit ausgewiesener Mehrwertsteuer differenzbesteuert verkaufen?
- Nein. Haben Sie beim Einkauf Umsatzsteuer ausgewiesen bekommen und als Vorsteuer gezogen, ist §25a für dieses Fahrzeug ausgeschlossen. Die Software sperrt diese Kombination und verlangt die Regelbesteuerung.
- Muss ich die Differenzbesteuerung anwenden?
- Nein. Sie können bei jeder einzelnen Lieferung darauf verzichten (§25a Abs. 8 UStG) und regelbesteuert verkaufen. Bei einem Geschäftskunden, der Vorsteuer ziehen will, kann das sinnvoll sein.