Kassenbuch für Autohändler: jede Barzahlung festgehalten, vom Anfangsbestand bis zum Steuerberater
Das Kassenbuch in wagenpuls erfasst jede Bareinnahme und Barausgabe mit Datum, Betrag, Zweck und Beleg. Barzahlungen aus Verkauf, Anzahlung und Ankauf bucht die Software selbst mit, eine Buchung lässt sich weder ändern noch löschen, und der Kassenbestand kann nicht negativ werden.
Im Paket enthalten, ab 19,90 € im Monat netto, monatlich kündbar.
- Anfangsbestand vor der ersten Barbuchung
- Barzahlungen aus Rechnung, Anzahlung, Kaution und Ankauf automatisch gebucht
- Keine Ausgabe ohne Belegnummer, kein negativer Kassenbestand
- Storno nur als Gegenbuchung mit Grund
- Kassenbericht als PDF, Kasse im DATEV-Stapel
Was muss ein Kassenbuch im Autohandel leisten?
Wer Bargeld annimmt, muss Kasseneinnahmen und Kassenausgaben täglich festhalten (§146 Abs. 1 AO). Im Autohandel geht es dabei um wenige, aber große Beträge: Barverkäufe, Anzahlungen bei der Reservierung, Barauszahlungen beim Ankauf, dazu kleine Barausgaben wie Kurzzeitkennzeichen oder Kraftstoff. Belege braucht jeder dieser Geschäftsvorfälle, und der Kassenbestand im Buch muss jederzeit mit dem Bargeld in der Kasse übereinstimmen.
Diese Übereinstimmung heißt Kassensturzfähigkeit. Bei einer Betriebsprüfung oder einer unangekündigten Kassennachschau (§146b AO) ist die Kasse einer der ersten Punkte, weil sie Fehler am schnellsten zeigt. Nachträglich geänderte Einträge, Lücken oder ein negativer Bestand führen zu Schätzungen durch das Finanzamt.
Wie führt wagenpuls die Kasse?
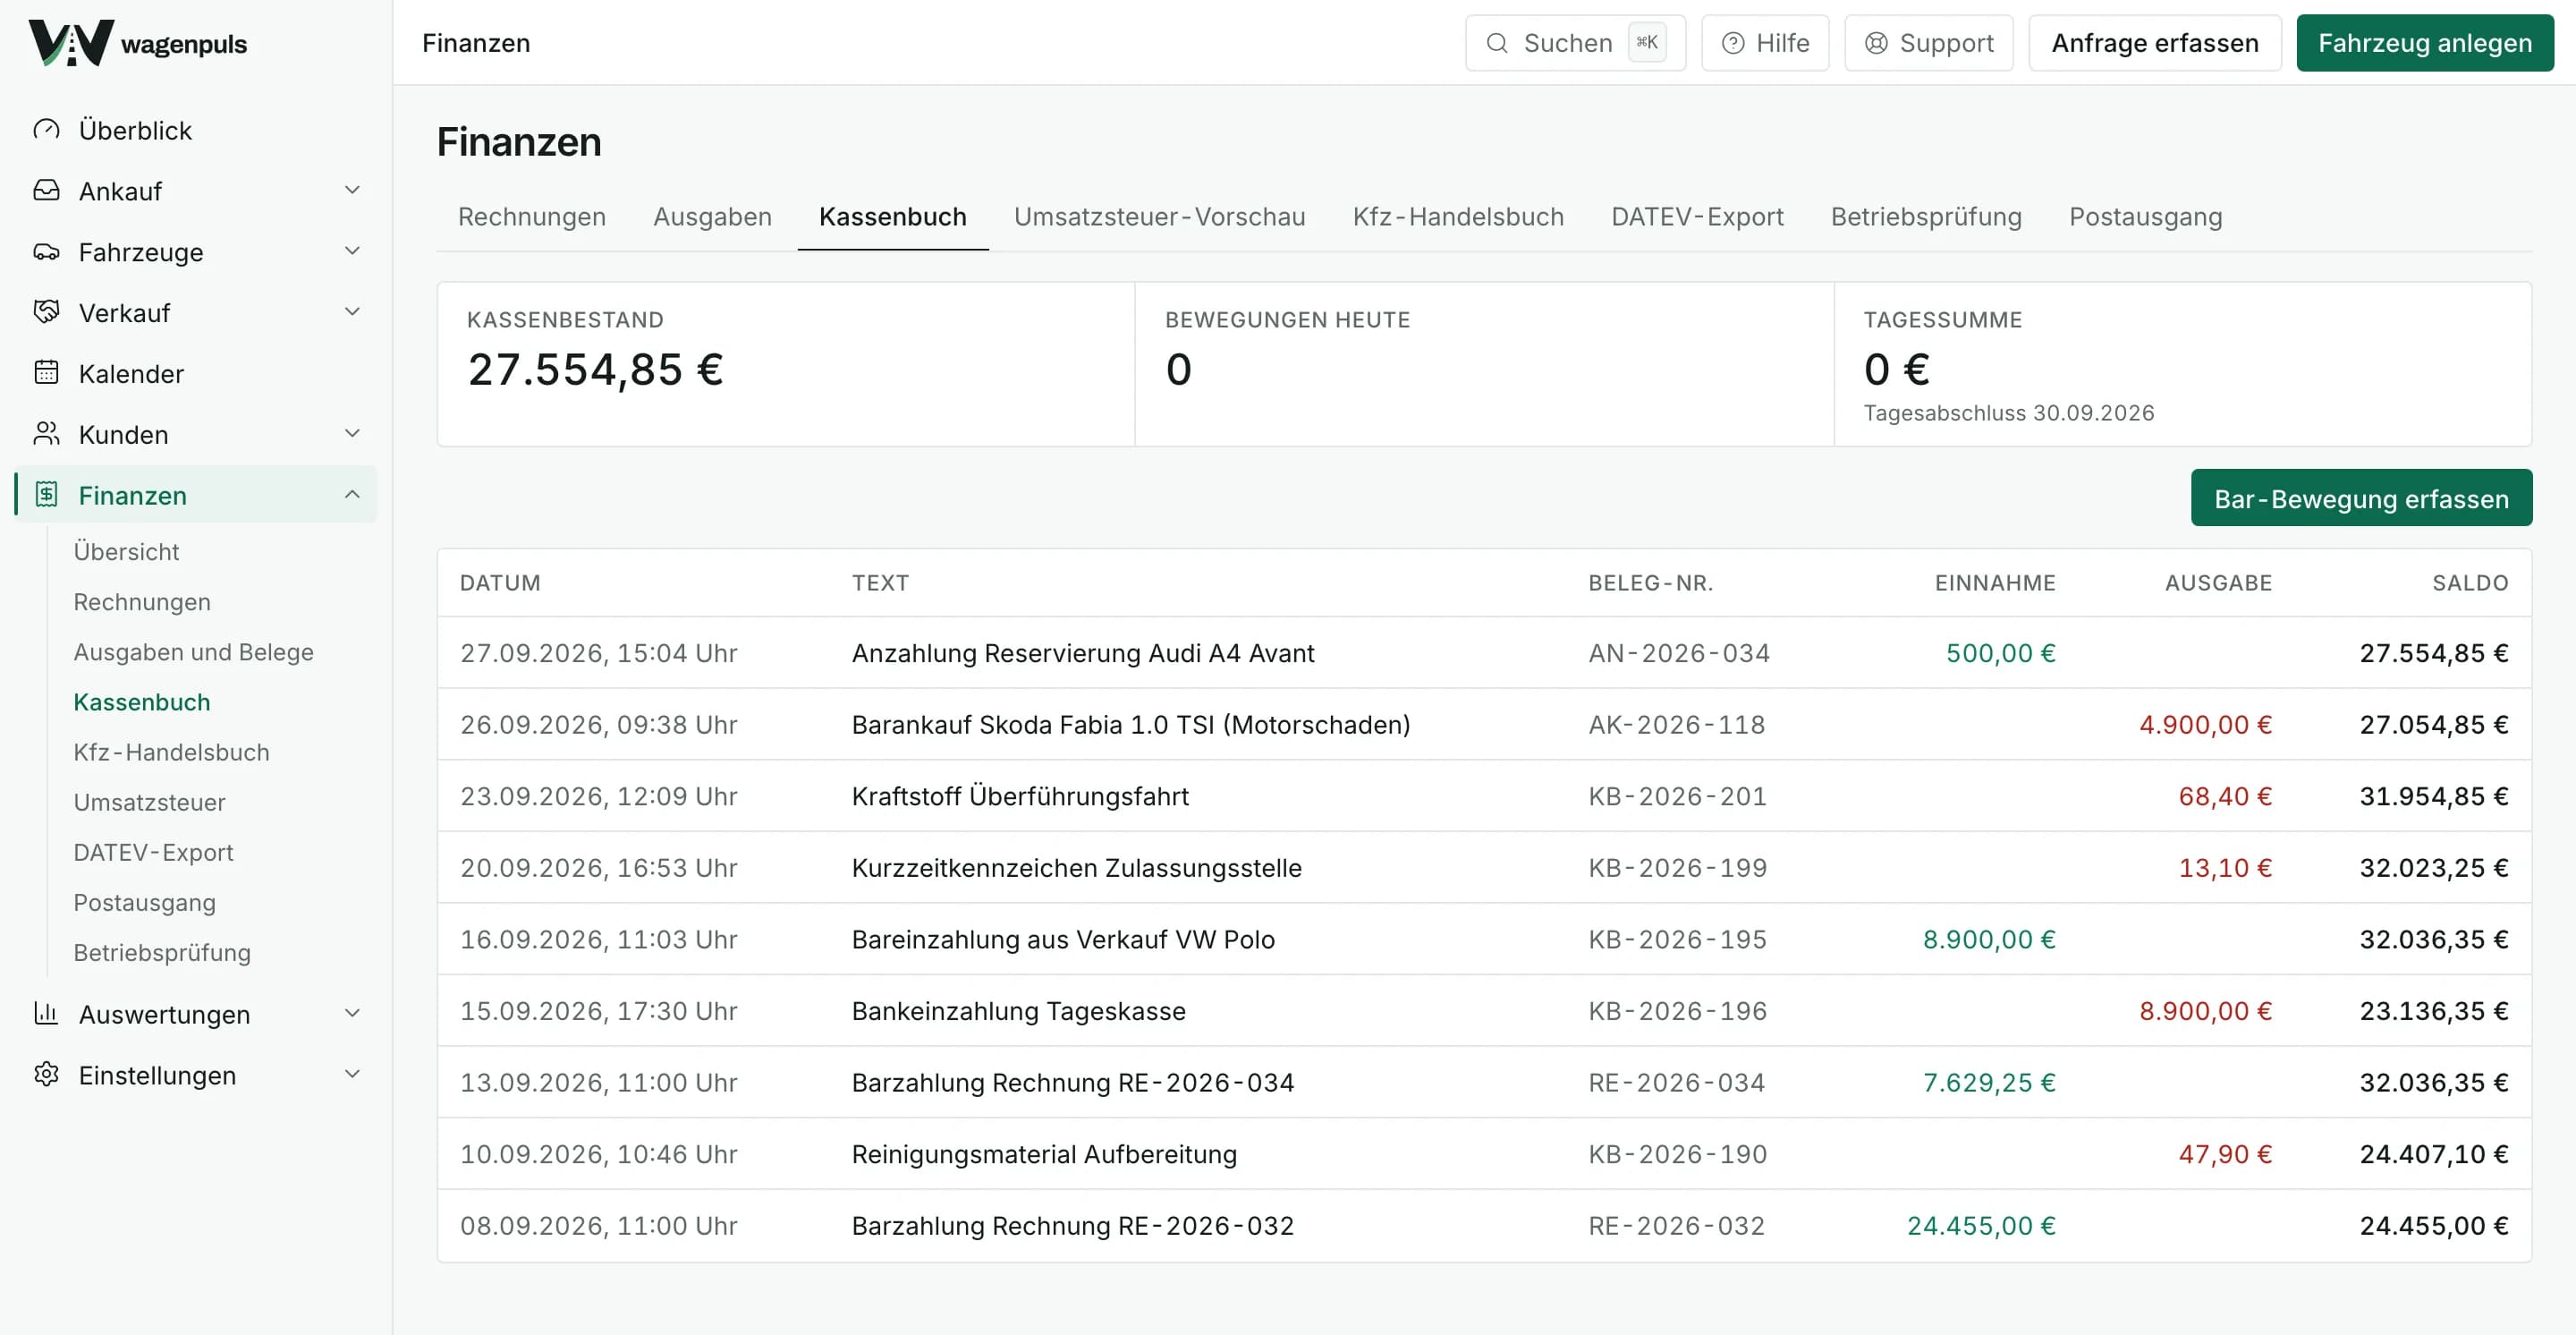
Vor der ersten Barbuchung fragt die Software nach dem Bargeld, das heute in Ihrer Kasse liegt. Dieser Anfangsbestand ist der Ausgangspunkt, an dem sich jeder spätere Bestand messen lässt; ohne ihn nimmt das Kassenbuch keine Barzahlung an. Ändern Sie den Kassenbeginn später, wird das mit altem und neuem Wert protokolliert. Jede Buchung steht mit Datum und Uhrzeit, Text, Belegnummer und laufendem Saldo in der Liste; einen Monat wählen Sie oben mit einem Klick, jeden anderen Zeitraum über Von und Bis.
Danach gelten feste Regeln, wie sie die GoBD für die Kassenführung verlangen, und wagenpuls setzt sie durch:
- Eine Barausgabe ohne Belegnummer nimmt das Kassenbuch nicht an, jede Einnahme braucht einen Text, wofür das Geld ist
- Eine Buchung, die den Kassenbestand unter null drücken würde, wird abgewiesen; dann fehlt eine Einzahlung
- Buchungen lassen sich weder ändern noch löschen. Eine eigene Buchung nehmen Sie mit Stornieren zurück, das erzeugt eine Gegenbuchung mit Grund und Verweis
- Buchungen aus einer Rechnung oder einem Ankauf korrigieren Sie dort, wo sie entstanden sind
Barzahlungen aus Verkauf und Ankauf
Eine bar bezahlte Rechnung, eine bar gezahlte Anzahlung oder Kaution und eine Barauszahlung beim Ankauf erzeugen die Kassenbuchung mit, mit der Rechnungs- oder Vorgangsnummer als Beleg. So wird keine Barzahlung vergessen, und die Zuordnung stimmt. Bargeschäfte ohne Fahrzeug, etwa die Bankeinzahlung der Tageskasse oder eine Quittung der Zulassungsstelle, erfassen Sie mit Bar-Bewegung erfassen.
Wird ein Ankauf rückgängig gemacht, bleibt die Barauszahlung an den Verkäufer im Kassenbuch stehen, bis das Geld zurück in der Kasse ist. Dann nehmen Sie die Buchung mit Stornieren zurück. So stimmt der Kassenbestand auch in diesem Fall mit dem Bargeld überein.
Ab 10.000 Euro in bar greifen die Pflichten des Geldwäschegesetzes, beim Verkauf wie bei der Auszahlung an einen Verkäufer. Die Software zählt Anzahlung und Restzahlung zusammen und nimmt die Barzahlung erst an, wenn der Vertragspartner vollständig identifiziert ist, siehe Geldwäschegesetz. Ab dem 10. Juli 2027 dürfen Händler nach EU-Recht Barzahlungen nur noch bis 10.000 Euro annehmen, siehe Bargeld beim Autokauf ab Juli 2027.
Kassenbericht, Kassensturz und Betriebsprüfung
Der Kassenbericht zeigt für einen gewählten Zeitraum Anfangsbestand, Einnahmen, Ausgaben und Endbestand und lässt sich als PDF drucken, etwa für den Monat oder für Ihren Steuerberater. Oben im Kassenbuch steht außerdem der Kassenstand jetzt, über alle Buchungen seit dem Kassenbeginn.
Für den Kassensturz zählen Sie das Bargeld und vergleichen es mit diesem Kassenstand. Ein eigenes Formular für ein Zählprotokoll, also die Aufstellung der gezählten Scheine und Münzen, hat wagenpuls nicht; ob Sie eines führen sollten, klären Sie mit Ihrem Steuerberater. Verlangt ein Prüfer die Daten, steht das Kassenbuch im Export für die Betriebsprüfung, zusammen mit Rechnungen, Kfz-Handelsbuch und Änderungsprotokoll.
Ist das Kassenbuch eine Registrierkasse mit TSE?
Nein. Das Kassenbuch in wagenpuls ist die Aufzeichnung einer offenen Ladenkasse, keine Registrierkasse und kein elektronisches Kassensystem mit technischer Sicherheitseinrichtung (TSE). Die Pflicht zur TSE nach §146a AO betrifft elektronische Aufzeichnungssysteme. Für den Fahrzeughandel mit offener Ladenkasse und ordentlichem Kassenbuch ist eine Registrierkasse in der Regel nicht nötig.
Das Gesetz verlangt grundsätzlich, jeden Geschäftsvorfall einzeln aufzuzeichnen (§146 Abs. 1 AO). Das leistet das Kassenbuch auch ohne Kassensystem: jede Buchung mit eigenem Beleg und eigenem Text. Arbeiten Sie bereits mit einer Registrierkasse, gelten für dieses Gerät eigene Regeln. Im Zweifel klären Sie mit Ihrem Steuerberater, welche Kassenführung zu Ihrem Betrieb passt.
Wie kommt die Kasse zum Steuerberater?
Der DATEV-Buchungsstapel enthält das Kassenbuch auf dem Kassenkonto 1000 nach SKR 03, mit dem Gegenkonto je nach Herkunft: Barzahlungen zu Rechnungen gegen Forderungen, Barauszahlungen beim Ankauf gegen Verbindlichkeiten, Bankeinzahlungen über Geldtransit. Der Anfangsbestand ist ein Eröffnungswert und steht nicht im Stapel.
Bar-Bewegungen ohne klares Gegenkonto stehen mit dem Vermerk Zuordnen auf Geldtransit, und die Seite DATEV-Export listet sie. Ihr Steuerberater kann auch einen eigenen Zugang bekommen, der nur liest und Kassenbuch und Kassenbericht direkt sieht. Mehr unter E-Rechnung und DATEV-Export.
Häufige Fragen
- Brauche ich als Autohändler eine Registrierkasse mit TSE?
- In der Regel nicht, wenn Sie eine offene Ladenkasse mit ordentlichem Kassenbuch führen. Die Pflicht zur zertifizierten Sicherheitseinrichtung gilt für elektronische Kassensysteme nach §146a AO. Eine Registrierkasse ist wagenpuls nicht, die Software führt das Kassenbuch. Im Zweifel klären Sie das mit Ihrem Steuerberater.
- Kann ich eine falsche Kassenbuchung löschen?
- Nein. Eine Buchung lässt sich weder ändern noch löschen. Eine eigene Buchung nehmen Sie mit Stornieren zurück, das erzeugt eine Gegenbuchung mit Grund. Buchungen aus einer Rechnung oder einem Ankauf korrigieren Sie dort, etwa per Gegenbuchung der Zahlung an der Rechnung.
- Muss ich Barzahlungen aus dem Verkauf selbst ins Kassenbuch eintragen?
- Nein. Erfassen Sie an der Rechnung, bei der Anzahlung oder beim Ankauf eine Barzahlung, steht die Buchung am selben Tag im Kassenbuch, mit der Nummer des Vorgangs als Beleg.
- Was passiert, wenn der Kassenbestand negativ würde?
- Die Software weist die Buchung ab, denn man kann nicht weniger als nichts auszahlen. Erscheint der Fall, fehlt meist eine Einzahlung, die Sie zuerst erfassen.
- Steht das Kassenbuch im DATEV-Export?
- Ja. Der Buchungsstapel enthält das Kassenbuch auf dem Kassenkonto, mit Gegenkonto je nach Herkunft der Buchung. Der Anfangsbestand steht nicht darin, er ist ein Eröffnungswert.