E-Rechnung und DATEV-Export für Autohändler: Belege, die Ihr Steuerberater einliest
Zu jeder festgeschriebenen Rechnung legt wagenpuls eine XRechnung an und schickt sie bei jedem Versand mit dem PDF mit. Für die Buchhaltung entsteht ein DATEV-Buchungsstapel nach SKR 03, den Ihr Steuerberater einliest statt abzutippen, und für eine Betriebsprüfung ein vollständiger Export mit Verfahrensdokumentation.
Im Paket enthalten, ab 19,90 € im Monat netto, monatlich kündbar.
- XRechnung nach EN 16931 zu jeder festgeschriebenen Rechnung
- Eingehende E-Rechnungen, auch ZUGFeRD, werden gelesen
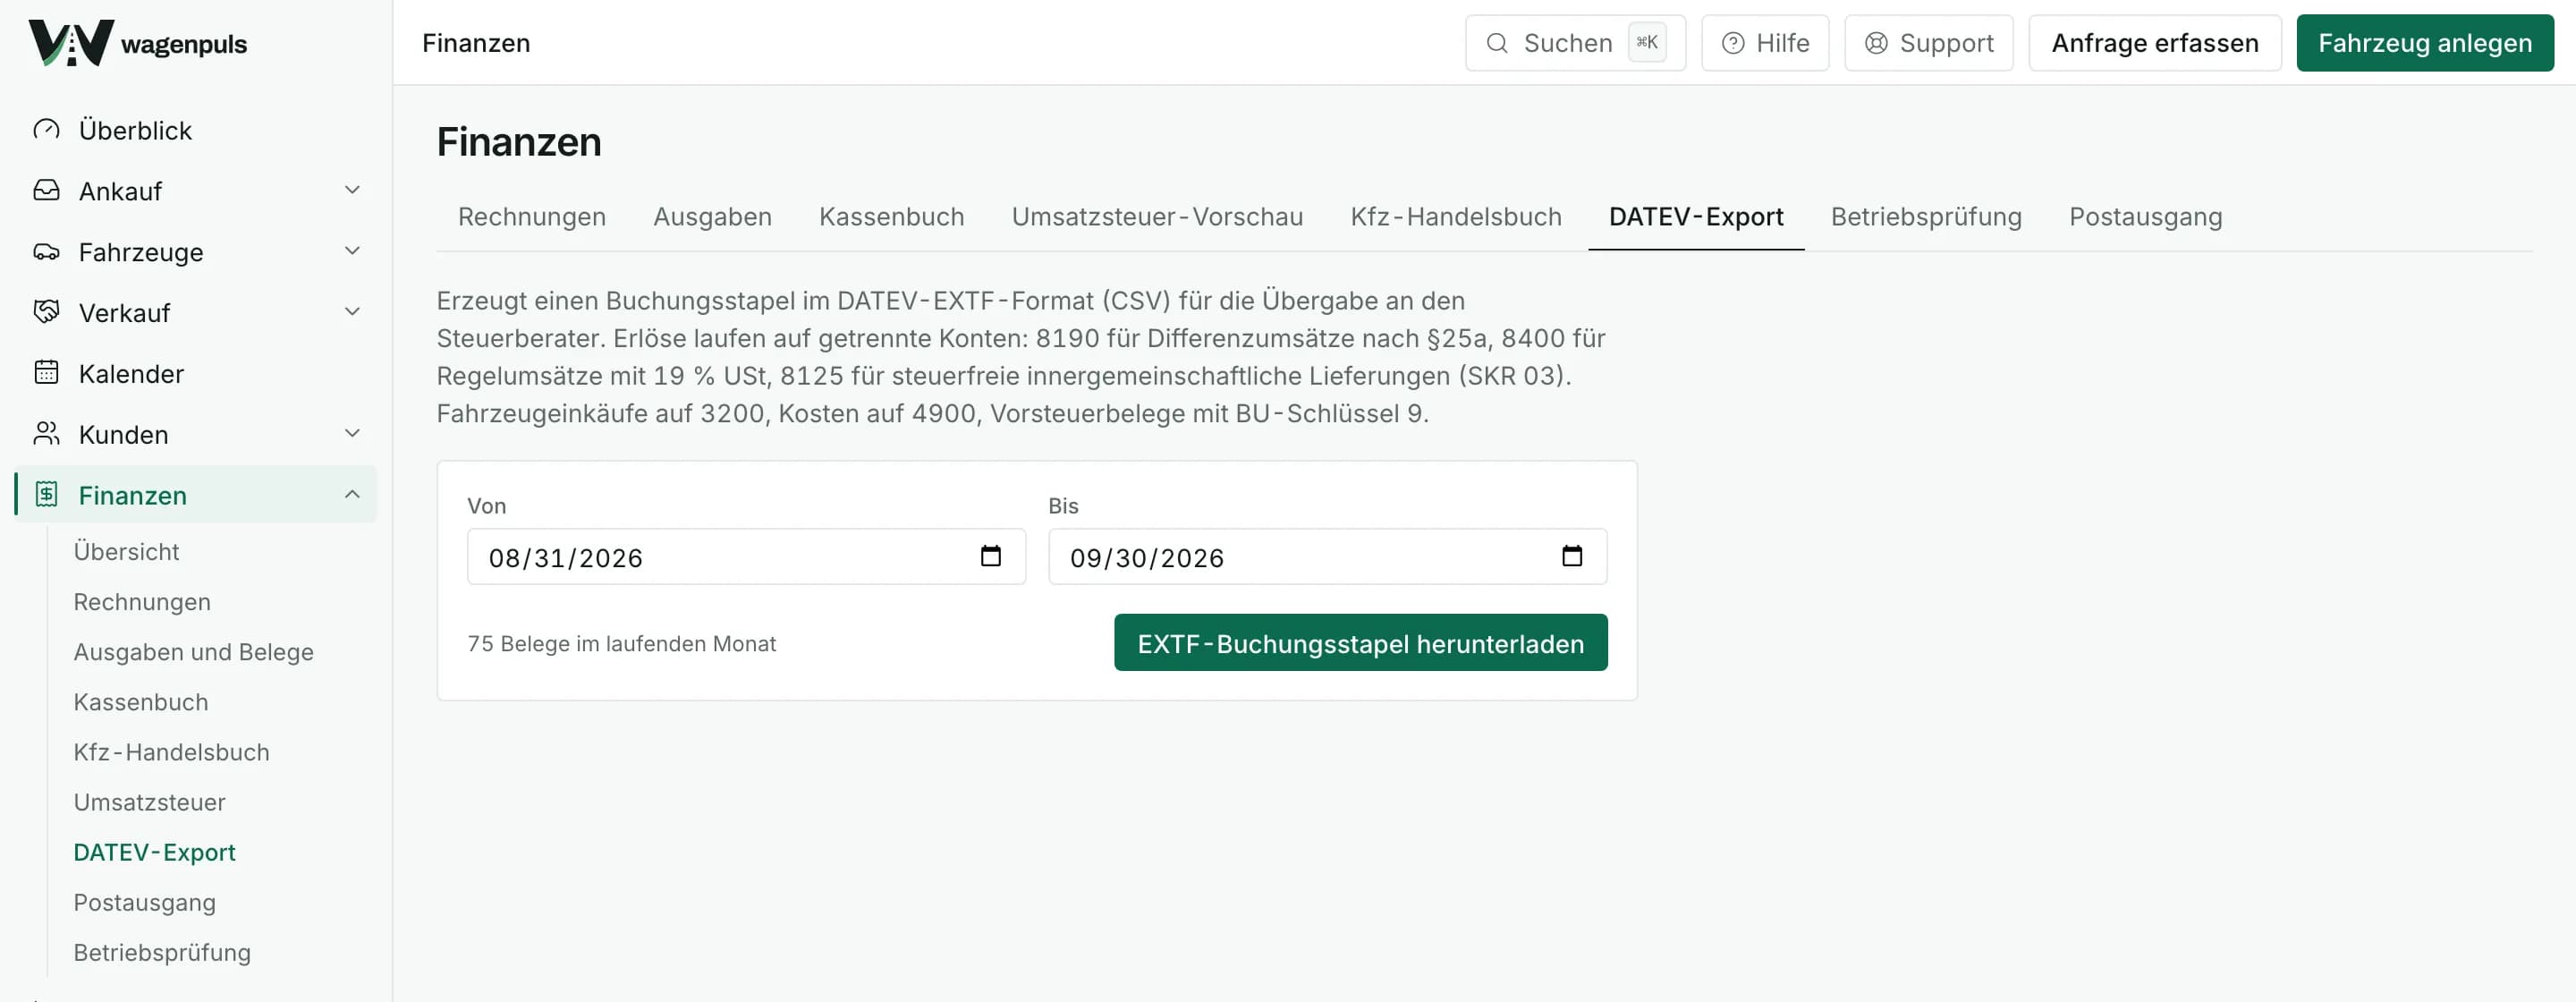
- DATEV-Buchungsstapel im Format EXTF nach SKR 03
- Festgeschriebene Belege unveränderbar, mit Prüfsumme archiviert
- Export für die Betriebsprüfung mit Verfahrensdokumentation
Was gilt bei der E-Rechnung?
Seit Januar 2025 müssen Unternehmen in Deutschland E-Rechnungen empfangen können, ohne Übergangsfrist. Versenden müssen sie für Umsätze ab 2027 alle Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz und ab dem 1. Januar 2028 alle, jeweils bei Rechnungen an inländische Unternehmen (§27 Abs. 38 UStG). Gegenüber Privatkunden ändert sich nichts, der Verkauf an eine Privatperson bleibt beim üblichen PDF.
Eine E-Rechnung ist eine Rechnung in einem strukturierten Datenformat nach der Norm EN 16931, etwa XRechnung oder ZUGFeRD. Ein einfaches PDF ohne diese Daten ist keine E-Rechnung. Mehr dazu unter E-Rechnung im Autohandel.
Wie erstellt wagenpuls die E-Rechnung?
Beim Festschreiben einer Rechnung entsteht eine XRechnung, genauer EN 16931 in der CII-Syntax, und wird mit der Rechnung archiviert. Bei jedem Versand geht sie automatisch als XML-Datei neben dem PDF mit, auch bei Mahnungen und in der Unterlagenmappe an den Kunden. Sie müssen nicht daran denken, sie anzuhängen.
An jeder Rechnung zeigt die Software, ob für diesen Kunden eine E-Rechnung Pflicht, freiwillig oder nicht nötig ist, und was dafür noch fehlt, etwa Ihre Steuernummer oder die Postleitzahl des Empfängers. Öffentliche Auftraggeber verlangen eine Leitweg-ID, die Sie in der Kundenakte eintragen. Eine Rechnung mit Differenzbesteuerung geht ohne Steuerbetrag und mit dem Pflichthinweis hinaus, siehe Rechnung mit Differenzbesteuerung.
Eingehende E-Rechnungen, als XRechnung oder als ZUGFeRD-PDF, liest wagenpuls bei den Ausgaben strukturiert ein und bewahrt das Original unverändert auf. Datum, Lieferant, Beträge, Steuersatz und Rechnungsnummer stehen dann ohne Abtippen in der Ausgabe.
Was steht im DATEV-Buchungsstapel?
Der Buchungsstapel im DATEV-Format EXTF nach SKR 03 enthält für einen Zeitraum die festgeschriebenen Rechnungen, die Fahrzeugeinkäufe, die Ausgaben je Kostenkategorie und das Kassenbuch, mit Konten, Beträgen, Steuerschlüsseln und Belegnummern. Ihre Kanzlei liest die Datei ein, statt Belege abzutippen. Nicht darin sind die Bank und unbare Zahlungseingänge, die bucht Ihr Steuerberater wie gewohnt aus den Kontoauszügen.
Die Erlöskonten sind nach Steuerfall getrennt:
- Differenzumsätze nach §25a: Einkaufsanteil auf 8193, Marge auf 8191
- Regelumsätze auf 8400 (19 Prozent) und 8300 (7 Prozent)
- Steuerfreie innergemeinschaftliche Lieferungen auf 8125, Ausfuhren auf 8120
- Kasse auf 1000, Fahrzeugeinkäufe und Ausgaben gegen das Konto für Verbindlichkeiten
Wie kommen Fahrzeugeinkäufe und Ausgaben in den Stapel?
Fahrzeugeinkäufe gehen nach dem Tag des Ankaufs in den Stapel: ohne Vorsteuer auf 3200, mit 19 Prozent Vorsteuer auf 3400, ein innergemeinschaftlicher Erwerb netto auf 3425. Kommission und Vermittlung haben keinen Einkauf; die offene Auszahlung an den Eigentümer einer Kommission geht trotzdem in den Export.
Ausgaben gehen je Kostenkategorie auf das passende Konto, etwa Reparatur und Aufbereitung auf Fremdleistungen 3100, Transport auf Bezugsnebenkosten 3800 oder Werbung auf 4600. Die abziehbare Vorsteuer bekommt ihren Steuerschlüssel, und die Rechnungsnummer des Lieferanten steht im Belegfeld. So findet Ihr Steuerberater zu jeder Buchung den passenden Beleg.
Wie arbeitet Ihr Steuerberater damit?
Berater- und Mandantennummer und die Konten stellen Sie einmal unter Finanzen, DATEV-Export ein, am besten gemeinsam mit der Kanzlei. Fehlen die beiden Nummern, lässt sich die Datei zwar herunterladen, DATEV lehnt sie beim Einlesen aber ab.
Statt Dateien zu schicken, kann Ihr Steuerberater einen eigenen Zugang mit der Rolle Steuerberater bekommen: Er sieht nur die Buchhaltung, also Rechnungen, Ausgaben mit den gescannten Belegen, Kassenbuch, Umsatzsteuer-Vorschau und Kfz-Handelsbuch, lädt herunter und ändert nichts. Führen Sie selbst eine Buchhaltungssoftware, übergibt wagenpuls festgeschriebene Rechnungen auch an sevdesk oder Lexware Office, siehe Buchhaltung anbinden.
Festschreiben, GoBD und Betriebsprüfung
Ein festgeschriebener Beleg lässt sich nicht mehr ändern, und zwar technisch: Die Datenbank weist eine Änderung ab. Die Rechnungsnummer wird erst beim Festschreiben vergeben, damit verworfene Entwürfe keine Lücken in die Nummernfolge reißen. Korrekturen laufen über eine Stornorechnung und eine neue Rechnung.
Das PDF jedes festgeschriebenen Belegs wird mit einer SHA-256-Prüfsumme archiviert. Unter Finanzen, Betriebsprüfung rechnet Alle Belege prüfen die Prüfsumme jeder Datei neu und meldet jeden Beleg, bei dem sie nicht mehr passt. So setzt wagenpuls die Anforderungen der GoBD an Unveränderbarkeit und Nachvollziehbarkeit in der Software um; Ihre eigenen Abläufe, etwa wer Belege erfasst, gehören zusätzlich beschrieben.
Buchungsbelege und Rechnungen bewahren Sie acht Jahre auf, E-Rechnungen im Originalformat, und die XML-Datei liegt dafür neben dem PDF. Verlangt ein Prüfer die Daten auf einem Datenträger (§147 Abs. 6 AO), erzeugt die Software ein Archiv für das gewählte Jahr mit allen steuerlich wichtigen Tabellen als CSV, der Beschreibungsdatei index.xml und einer vorausgefüllten Verfahrensdokumentation. Papierbelege dürfen Sie mit dem Handy scannen, siehe Belege scannen.
Häufige Fragen
- Muss ich als Autohändler E-Rechnungen schreiben?
- An Privatkunden nicht. An inländische Unternehmen müssen Sie E-Rechnungen seit 2025 empfangen können; versenden müssen Sie sie ab 2027, wenn Ihr Vorjahresumsatz über 800.000 Euro lag, sonst ab 2028. Die XRechnung erzeugt wagenpuls ohnehin zu jeder festgeschriebenen Rechnung.
- Erzeugt wagenpuls XRechnung oder ZUGFeRD?
- Ausgehend eine XRechnung nach EN 16931 in der CII-Syntax, als XML-Datei neben dem PDF. Eingehende Rechnungen liest die Software in beiden Formen, als XRechnung und als ZUGFeRD-PDF.
- Welchen Kontenrahmen nutzt der DATEV-Export?
- SKR 03 im Format EXTF. Die Konten und Ihre Berater- und Mandantennummer stellen Sie unter Finanzen, DATEV-Export ein, am besten zusammen mit Ihrer Kanzlei.
- Was fehlt im DATEV-Buchungsstapel?
- Die Bank und unbare Zahlungseingänge. Die bucht Ihr Steuerberater wie gewohnt aus den Kontoauszügen. Rechnungen, Fahrzeugeinkäufe, Ausgaben und Kassenbuch stehen darin.
- Kann ich eine festgeschriebene Rechnung noch korrigieren?
- Nicht durch Ändern. Sie stornieren die Rechnung mit einer Stornorechnung und stellen eine neue. Beide bekommen eine eigene Nummer, und eine einmal vergebene Nummer wird nie wieder verwendet.