Ratgeber · Verkauf · Stand
Gewährleistungsrückstellung im Autohandel: einzeln oder pauschal bilden
Für Gewährleistungsansprüche aus verkauften Fahrzeugen darf und muss ein Händler Rückstellungen bilden. Bekannte Fälle werden einzeln bewertet, für das allgemeine Risiko ist eine Pauschale nach den Erfahrungen der Vergangenheit zulässig. Dafür braucht es eine saubere Aufzeichnung der tatsächlichen Kosten je Fall.
Warum eine Rückstellung?
Wer Gebrauchtwagen an Verbraucher verkauft, haftet für Mängel, die bei Übergabe vorhanden waren. Die Kosten dafür entstehen oft erst im Folgejahr. Das Handelsgesetzbuch verlangt Rückstellungen für ungewisse Verbindlichkeiten, ausdrücklich auch für Gewährleistungen ohne rechtliche Verpflichtung, also Kulanz (§ 249 HGB).
Einzeln oder pauschal?
Ist ein Mangel gemeldet, bewerten Sie den Fall einzeln mit den erwarteten Kosten. Für das Risiko aus allen übrigen Verkäufen ist eine Pauschalrückstellung zulässig. Steuerlich sind dabei die Erfahrungen aus der Vergangenheit zu berücksichtigen (§ 6 Abs. 1 Nr. 3a Buchst. a EStG): Der Satz muss sich aus den tatsächlichen Gewährleistungskosten der letzten Jahre begründen lassen, nicht aus einer Schätzung.
In der Fachliteratur werden beispielhaft Sätze von wenigen Zehntelprozent des Gebrauchtwagenumsatzes genannt. Maßgeblich ist aber Ihre eigene Erfahrung, und die Betriebsprüfung fragt nach genau diesem Nachweis. Stimmen Sie den Ansatz mit Ihrem Steuerberater ab.
Welche Zahlen brauchen Sie dafür?
Je Fall mindestens:
- Fahrzeug, Verkaufsdatum und Verkaufspreis
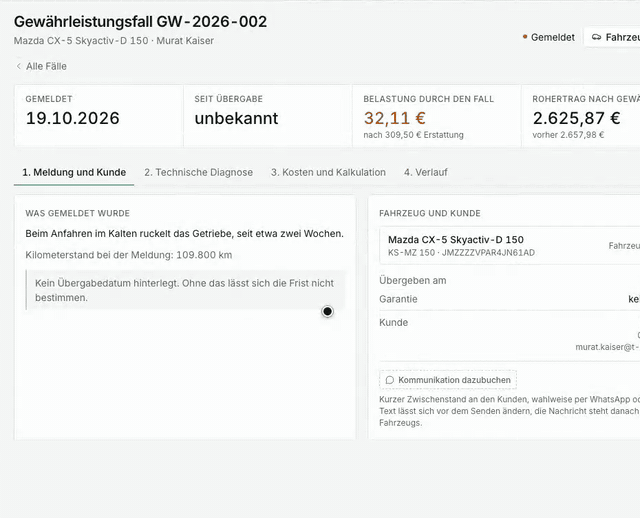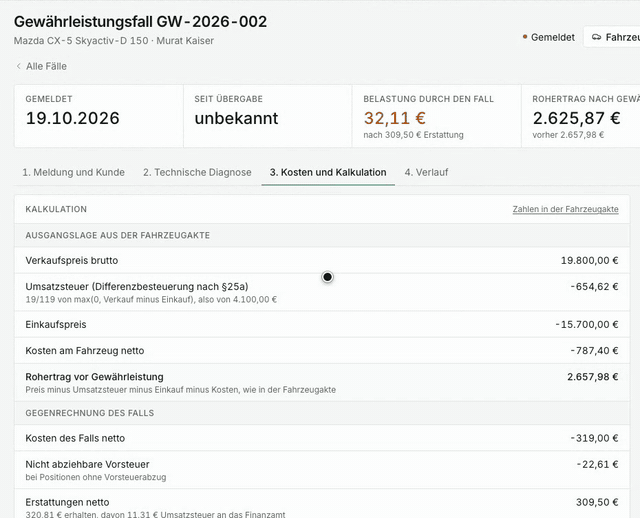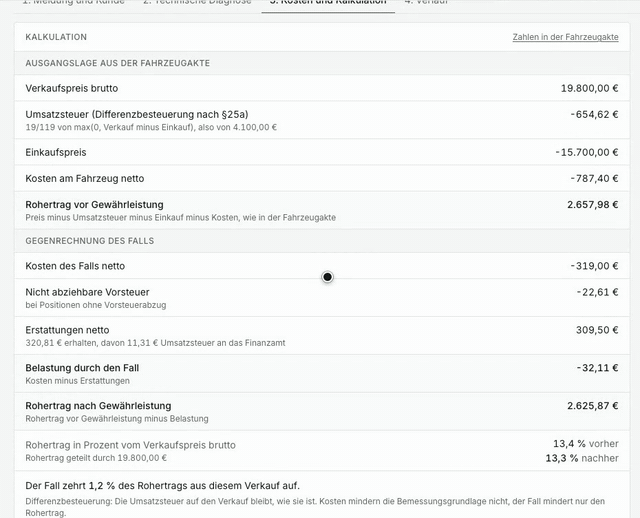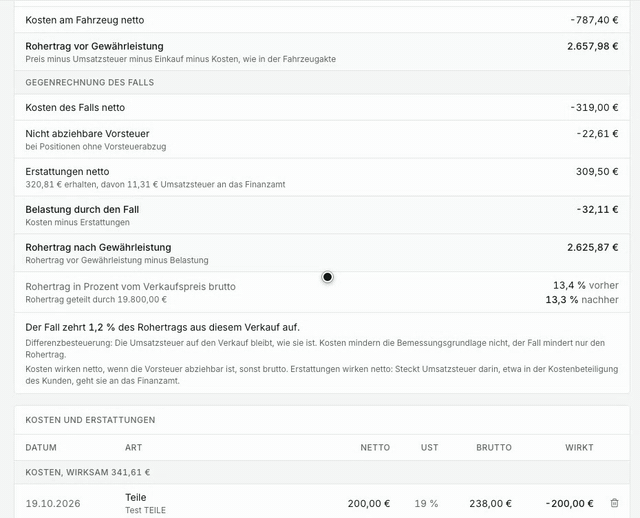
- Kosten getrennt nach Teilen, eigener Werkstatt, Fremdwerkstatt und Kulanz
- Erstattungen von Garantieversicherung, Lieferant oder Kunde
- die tatsächliche Belastung nach Erstattungen
Wie hilft wagenpuls?
Jeder Gewährleistungsfall hängt am verkauften Fahrzeug und führt Kosten und Erstattungen als Positionen, mit der Belastung und dem Rohertrag danach. So haben Sie die Erfahrungswerte für die Rückstellung je Jahr beisammen. Siehe Gewährleistungsfall mit Kalkulation.
Häufige Fragen
- Darf ein Autohändler eine pauschale Gewährleistungsrückstellung bilden?
- Ja, für das allgemeine Risiko aus seinen Verkäufen. Der Satz muss sich steuerlich aus den Erfahrungen der Vergangenheit begründen lassen, also aus den tatsächlichen Kosten früherer Fälle.
Rechtsgrundlagen und Quellen
Zuletzt fachlich geprüft am . Die Angaben sind sorgfältig zusammengetragen und ersetzen keine Beratung durch Steuerberater oder Anwalt.